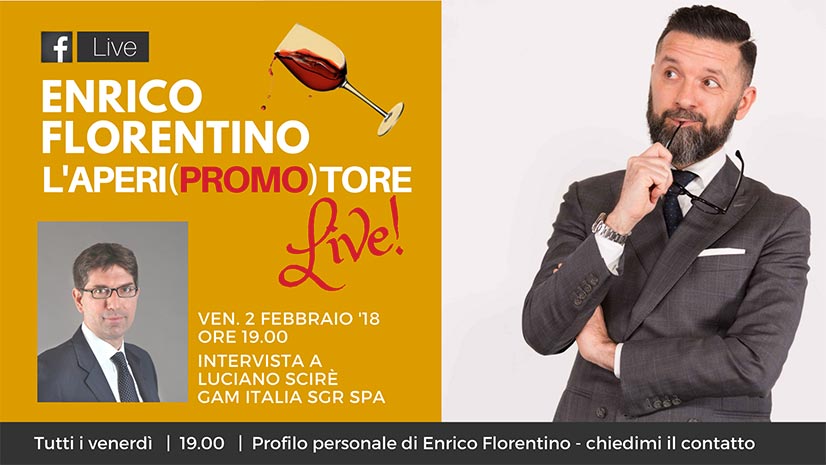
Durante l’Aperipromotore, Enrico Florentino intervista, ogni venerdì sera alle 19.00 sul proprio profilo Facebook, diverse personalità che collaborano con il mondo della Consulenza Finanziaria.
L’intervista si focalizza sulla storia professionale dell’ospite e sulla propria proposta di valore.
L’ospite della puntata è Luciano Scirè – Head of Retail Distribution of Italy di GAM Italia Sgr.
Luciano Scirè, laureato in economia aziendale, dal 2005 lavora per GAM Italia SGR. È interessato ai temi legati allo studio del comportamento umano e segue le reti dei consulenti finanziari.
Goditi il video e la trascrizione integrale dell’intervista.
Indice
COSA POTRAI APPRENDERE DA QUESTA INTERVISTA:
I temi e le prossime iniziative di GAM (6:15)
L’idea di GAM di offrire contenuti di valore (08:15)
Offrire dei contenuti ai consulenti finanziari per aiutarli a sviluppare la percezione di valore (11:10)
L’importanza di distinguersi (13:00)
Tema MIFID 2 (14:05)
L’investimento basato sugli obiettivi (19:50)
Le prossime novità in programma (27:00)
I temi e le prossime iniziative di GAM (6:15)
E.F.: Partiamo dal motivo del rinnovo della collaborazione con GAM e anche cosa ci sarà quest’anno con il tema dell’Imprendipromotore e non solo.
L.S.: Il 2017 è stato un anno molto proficuo per la nostra collaborazione e abbiamo messo in piedi una serie di attività, la newsletter, l’academy, dei meeting sul territorio italiano e abbiamo avuto dei riscontri molto positivi.
I lettori della newsletter sono stati numerosi, l’academy è andata molto bene e anche i questionari che abbiamo distribuito sono stati molto positivi. Essendo stata una collaborazione proficua, abbiamo deciso di rinnovare.
I temi che tratti sono temi di grande attualità perché parlare di marketing, di business plan, di organizzazione dell’attività del consulente è sicuramente molto attuale.
La MIFID 2 ci obbliga a crescere e quindi bisogna cominciare da questi temi che sono molto interessanti.
La cosa che faremo riguarderà sicuramente il tema del valore, tema che noi esploreremo in modo più attento perché è il tema dell’anno, ma sarà anche il tema dei prossimi anni. La MIFID 2 porta a dover concentrarsi di più sul valore sia del consulente che della gestione.
L’idea di GAM di offrire contenuti di valore (08:15)
E.F.: Questo è un passaggio molto importante sul quale i consulenti finanziari sono molto focalizzati perché è vero che la MIFID 2 è entrata in vigore, ma gli effetti veri e propri probabilmente si cominceranno a sentire a partire dal 2019. E questo permette alle persone di potersi preparare.
Prima di entrare nel merito anche della MIFID 2, mi ha sempre colpito una bellissima strategia da parte di GAM, di posizionamento sul mercato nell’offrire oltre che dei prodotti di assoluto valore, anche dei contenuti per i consulenti finanziari di altrettanto valore.
Vuoi raccontarci un po’ come è venuta questa idea e come si è sviluppata nel tempo?
L.S.: L’idea nasce qualche anno fa dalla nostra convinzione che il contenuto è sovrano. Quello che abbiamo cercato di fare, oltre ad avere prodotti di qualità in quanto società di gestione, è stato quello di abbinare anche contenuti di qualità.
In GAM abbiamo una quantità elevata di contenuti che attengono ai prodotti classici perché tutti i nostri gestori scrivono su tematiche riguardanti appunto il mercato su cui investono. Queste sono delle tematiche che si possono trovare sul nostro sito e sono appunto tematiche di mercato classiche. Inoltre, abbiamo creato una fabbrica di contenuti italiana pensata per essere personalizzata per il mercato appunto italiano. Siamo partiti con delle newsletter, così come con “L’Alpha e il Beta” di Carlo Benetti, “I soldi in testa” di Paolo Legrenzi e “L’Imprendipromotore” di Enrico Florentino. Questi contenuti devono essere di elevata qualità, ma una qualità di un certo tipo, anche pratico. Dare dei consigli pratici ai consulenti per potersi organizzare al meglio in questa evoluzione che affronteremo insieme.
La nostra strategia è quella di affiancare ai prodotti di qualità dei contenuti di altrettanta qualità e fare un percorso insieme. E vogliamo continuare a farlo nei prossimi anni.
Offrire dei contenuti ai consulenti finanziari per aiutarli a sviluppare la percezione di valore (11:10)
E.F.: Il fatto di offrire dei contenuti ai consulenti finanziari per aiutarli a sviluppare ulteriormente la percezione del valore da dare ai loro clienti è quello cui probabilmente tante aziende dovrebbero aspirare anche se alla fine sono poche quelle che riescono a centrare l’obiettivo. Se penso ad esempio alla rubrica di Carlo o a quella del professor Legrenzi, devo dire che ormai si tratta di due punti di riferimento per quello che riguarda la lettura dedicata alla professione. Sia per la parte tecnica con Carlo e sia per la parte relazionale e tecnica con il professor Legrenzi.
L.S.: Quello che abbiamo riscontrato in questi anni è che spesso queste argomentazioni, che sono anche degli spunti, vengono rielaborate dai singoli consulenti e poi vengono rigirate ai clienti perché ci sono elementi che permettono di spiegare meglio il contesto di mercato o alcuni bias comportamentali. È un modo di dare dei contenuti prêt-à-porter o comunque rielaborati che devono essere efficaci nelle relazioni.
L’importanza di distinguersi (13:00)
E.F.: È una bella storia quella di GAM, perché in uno scenario dove apparentemente le varie case prodotto potrebbero somigliarsi una all’altra, il fatto di emergere fuori attraverso una strategia come la vostra indubbiamente ha creato un punto di distinzione molto utile.
Come altrettanto utile è quello che dovrebbero fare i consulenti finanziari perché tutti potrebbero sembrare uguali nel fornire i prodotti, ma in realtà chi ha la capacità di posizionarsi, di cavarsi fuori o di distinguersi poi riesce ad essere un interlocutore di una certa nicchia di mercato.
L.S.: La differenziazione è fondamentale e sarà l’elemento sovrano per distinguersi e per farsi pagare una parcella.
Tema MIFID 2 (14:05)
E.F.: Tema MIFID 2: come vi state preparando a questo evento? E quali saranno le strategie?
Come sarà caratterizzato questo 2018 per GAM e per i consulenti che vi seguono?
L.S.: Facciamo una premessa: secondo me ci sono due lettere, T e T, che sintetizzano quello che è MIFID 2. Ovvero Trasparenza e Tutela del risparmiatore. Due lettere che sostanzialmente dobbiamo tenere a mente.
Se guardo quello che sta succedendo e quello che è il “rumore” del mercato legato al mondo dei consulenti, le lettere che mi vengono in mente sono quelle dello spelling della parola “Attila” del famoso film di Diego Abatantuono: terremoto e tragedia. Il sentimento è “terremoto e tragedia”, ma in realtà quello più indicato è trasparenza e tutela del risparmiatore.
In queste settimane stanno uscendo una serie di studi sulla MIFID 2 visto che è già stata applicata in paesi come Inghilterra e Olanda. Quello che viene fuori da questi studi è che l’industria nel suo complesso alla fine ha aumentato i ricavi. Paradossalmente ci si aspetta che il settore riceva un colpo pesante, in realtà in Inghilterra sono aumentati i ricavi. È vero che c’è un impatto sui costi, i costi di compliance crescono, la trasparenza riduce le fee dei fondi (mediamente del 15% in Inghilterra, oltre il 15% in Olanda), però l’industria complessivamente ha trovato un modo di crescere.
Quali sono stati gli elementi che hanno portato a questa crescita? Da una parte l’innovazione dei prodotti, ovvero la strategia è quella di avere dei prodotti (lato società di gestione del risparmio) che siano veramente distintivi. La massa di prodotti che abbiamo oggi è fatto da un 15% di fondi passivi (a livello globale), un 15% di fondi veramente attivi che costano molto. In mezzo troviamo dei fondi che costano, ma che non sono veramente attivi. Quello che pensiamo che accadrà in futuro è che questi fondi veramente attivi mangeranno un po’ quelli cattivi e faranno la stessa cosa anche quelli passivi.
Ci sarà una sorta di cannibalizzazione, le estreme cresceranno e il centro si ridurrà. E in questo scenario, l’innovazione di prodotto diventerà un must.
La nostra strategia è quella di continuare nelle nostre innovazioni di prodotto e questo sarà un modo per mantenere le fee e ovviamente dare il prodotto di qualità ai nostri clienti.
L’altro tema che è accaduto all’interno di questi mercati è che c’è stato uno spostamento verso il pagamento diretto da parte dei clienti grazie al quale queste aziende hanno recuperato ricavi.
Il pagamento diretto passa dal come trasmettere il valore al cliente. Spiegare quindi al cliente il valore della consulenza è fondamentale.
E.F.: Si passerà dal farsi pagare per ciò che si offre al farsi pagare per ciò che si fa per il cliente e il fare in questo caso è appunto il tema della consulenza.
L.S.: Un altro aspetto che dovrebbe portare un beneficio nel futuro è che un terzo della ricchezza degli italiani è in cash. Il 32% dai dati Banca d’Italia a fine 2016 mentre nel 1990 era al 34%. In tutti questi anni si è mantenuto stabilmente un terzo della ricchezza in liquidità.
Perché? Perché gli italiani si assicurano con quei soldi in quanto sottoassicurati. Un bacino enorme dove poter far convertire soldi che sono improduttivi in soldi che in qualche modo sono produttivi.
L’investimento basato sugli obiettivi (19:50)
E.F.: La generazione del valore non passerà necessariamente solo, e spero, in riferimento al famoso numeretto in basso a destra, anche se sappiamo che è importante. Ma piuttosto nel poter portare i clienti a ragionare finalmente per obiettivi e conseguentemente con il tema del Goal Based Investing, l’investimento basato sugli obiettivi.
Un vecchio adagio diceva che la civiltà di una nazione è direttamente proporzionale al suo livello di assicurazioni. Più sei assicurato, più vai a trasferire sulla mutualità i rischi. E questo aspetto introduce un argomento molto interessante: il tema della consulenza finanziaria e della pianificazione finanziaria.
L.S.: Il Goal Based Investing possiamo dire che è l’arrivo della professione. Il tema non è semplice per renderlo pratico, anche se da questo punto di vista il Goal Based Investing, come ci insegna la finanza comportamentale, si basa sui conti mentali e i nostri clienti in qualche modo fanno già una pianificazione.
Quando decidono di tenere qualcosa da una parte e qualcosa da un’altra parte (ad esempio due conti diversi) vuol dire che separano le due cose ed assegnano un obiettivo all’uno e all’altro. Lo fanno già e sono già pronti, magari lo fanno in modo non organizzato o non corretto da un punto di vista dell’investimento. Ma rappresenta un modo per assicurarsi, per diversificare in modo ingenuo.
Questo è un elemento importante che dovremo comprendere perché se riuscissimo a farci dire dai clienti come loro, già in modo ingenuo, allocano le loro risorse con i conti mentali sarebbe poi abbastanza semplice renderlo un po’ più corretto dal punto di vista dell’allocazione finanziaria.
In questa fase in cui i mercati sono toro da tanto tempo, crescono in modo forte da parecchi anni, il tema della diversificazione è un tema che vedo come stella polare, ma difficilmente applicabile in una fase in cui i mercati sono appunto toro.
C’è una storiella che vi racconto: vi siete mai chiesti perché quando siete in coda in autostrada vi sentite sempre sulla corsia sbagliata della coda? In realtà questa cosa è stata studiata, recentemente, anche dal premio Nobel Krugman. Mettiamo di essere in autostrada o una tangenziale con due corsie e ci sono 4km di coda. La nostra corsia nel primo km procede a 10km/h e l’altra corsia a 30km/h. Nel secondo km il contrario, la nostra corsia 30km/h e l’altra 10km/h. E così alternati per il totale dei 4km. Ma cosa è accaduto nella nostra testa durante la percorrenza? In quei minuti di percorso in cui andremo più lentamente, ci sentiremo degli stupidi e penseremo di aver sbagliato la nostra corsia. Cosa accade nella nostra testa quando ci sentiamo sostanzialmente degli stupidi? Cercheremo di cambiare corsia.
Il problema dei portafogli è proprio questo: i clienti guardano i singoli prodotti come fossero corsie diverse e ogni corsia ha la sua velocità e quando una corsia va più veloce dell’altra, le persone cercano di cambiare corsia tra un prodotto e l’altro. E visto che è da tanto tempo che alcune corsie vanno più veloci, i portafogli per una questione mentale fanno fatica a rimanere diversificati.
C’è un detto in finanza che dice che se sei contento con tutti i pezzi, con gli strumenti che hai all’interno del portafogli, vuol dire che non sei diversificato perché ci deve essere sempre qualcosa che va più lento e che ti dà sostanzialmente noia.
Il Goal Based Investing ci toglierebbe da questo impiccio.
E.F.: Questa sarebbe una bella cosa perché poi alla fine metterebbe realmente nella condizione anche i consulenti finanziari di poter esprimere il loro valore. Al contrario rischierebbe tutto di tradursi o in scelta dei prodotti o in asset allocation e quindi diversificazione, ma a quel punto lo potrebbe fare tranquillamente una macchina.
L.S.: È l’elemento psicologico che è un generatore di valore. Ci sono stati tanti studi, anche in America, che prezzano questo lavoro di far fare al cliente quelle cose che lui normalmente da solo non farebbe.
Le prossime novità in programma (27:00)
E.F.: Quali sono le prossime novità?
L.S.: In tema newsletter nel corso dell’anno stiamo pensando di aggiungere una nuova newsletter che parlerà di temi legati al futuro, all’intelligenza artificiale, a tutti quei temi di sviluppo che impattano trasversalmente la nostra attività.
E.F.: Aggiungo una cosa sulle newsletter che invia GAM perché credo che stiano costituendo per molti consulenti finanziari una straordinaria opportunità di contatto con i clienti, di informazione con i clienti che è uno dei pezzi importanti di quello che io chiamo backstage. Sarà molto importante che i consulenti, se vorranno fare in modo di far percepire il loro valore, raccontare che cosa accade prima e dopo la visita al cliente. E il prima e il dopo è fatto di tanti momenti di formazione, di scrittura o di inoltro magari di una newsletter. Tutte quelle attività che possono in qualche modo rassicurare il cliente che nel momento in cui un giorno vedrà quanto ha pagato, ma anche quanto è stato il compenso del consulente, potrà dire che sono soldi ben spesi perché il consulente, oltre a seguire il cliente, include nella sua attività settimanale e mensile anche la formazione insieme a tutte quelle cose che possono mettere il cliente nella condizione di potersi affidare ad un professionista.
L.S.: Direi che bisogna uscire dalla fallacia della torta fissa e cioè che il cliente veda il rapporto di consulenza come una torta e il costo come una fettina che viene tolta dalla torta. Se è così, diventa la vittoria di qualcuno e la perdita di un altro, un gioco a somma zero. Ma la consulenza non è un gioco a somma zero, è un gioco win-win e quindi bisogna passare questo concetto. Non viene tolto nessun pezzetto, ma se si lavora insieme, in realtà crescerà la torta. Ci sarà un costo da pagare, ma la torta crescerà.
Lascia un commento