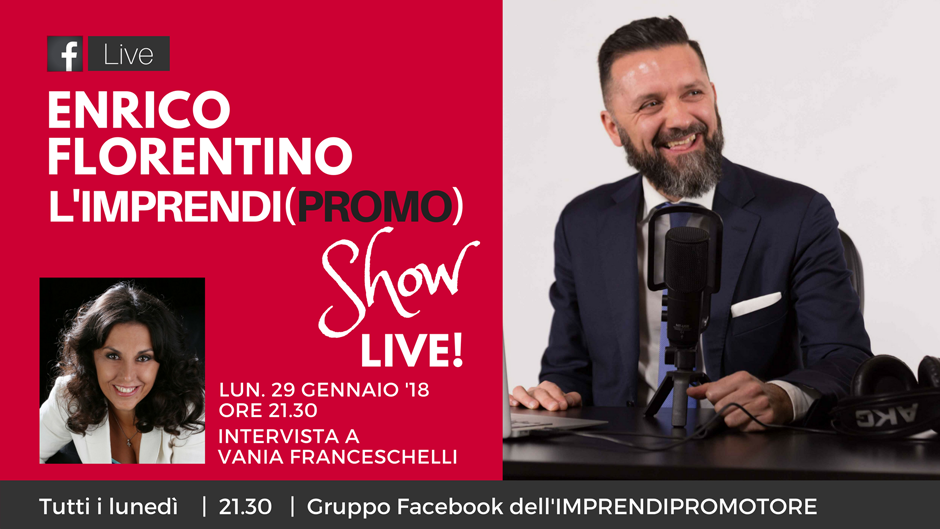
Vania Franceschelli è laureata in legge con un curriculum assolutamente invidiabile. Inizia a lavorare a 18 anni e diventa responsabile di filiale in banca a 27 anni. Dopo quattro anni cambia lavoro diventando prima promotore finanziario e poi consulente finanziario ed oggi è Private in Allianz Bank.
È anche membro del FECIF, la Federazione Europea dei Consulenti e Intermediari finanziari.
Indice
COSA POTRAI APPRENDERE DA QUESTA INTERVISTA:
Lavoro e vita personale (8:40)
Il ruolo delle donne nella professione (14:30)
La cultura finanziaria dei clienti (19:25)
Il backstage dei consulenti finanziari e la continua formazione (23:40)
Un’iniziativa di successo (30:25)
Gli insuccessi che aiutano e che fanno riflettere (36:00)
Le referenze (38:50)
Condividere con i clienti momenti di vita sociale (40:45)
I clienti di seconda generazione (43:15)
Lavoro e vita personale (8:40)
E.F.: Come riesci a conciliare lavoro e vita personale? E l’impegno civile che hai nell’associazionismo ha avuto dei riflessi nella tua attività professionale?
V.F.: Vengo da una famiglia di agricoltori, famiglia che mi ha profondamente segnata perché molto patriarcale, anzi matriarcale, dove una delle regole principali era aiutare il prossimo. Da piccola vedevo arrivare a casa mia le persone che poi andavano via con qualcosa che poteva essere un cespo di insalata, due uova… e io dicevo sempre a mio padre: “Papà scusami, ma perché quando andiamo a casa delle altre persone portiamo qualcosa e loro non ci portano mai niente?”, e lui mi diceva di non preoccuparmi.
Partendo da questo presupposto, fai fatica nella vita se sei un imprenditore e hai queste origini a non essere una persona non generosa, altruista perché il fare finanza e l’aver a che fare quotidianamente con quello che io ritengo essere un mestiere e un’attività socialmente utile, ti porta a raccogliere anche le confidenze delle persone e ti porta a frequentare gli ambienti più disparati.
Devo dire che il volontariato, non solo nel campo enogastronomico ma anche nel campo associativo con il Lions Club, mi ha aiutato molto. Mi ha aiutato a non avere paura del pubblico, a parlare tranquillamente anche a platee di mille o duemila persone senza problemi e a capire un po’ di più il genere umano in quanto nell’associazionismo la persona è esattamente come è e questa cosa aiuta molto anche nella professione.
Non essendoci un “conquibus”, quindi una retribuzione in denaro, vedi la persona con i suoi pregi e difetti ed è a mio parere un modo intelligente per conoscere il prossimo.
E.F.: Questo è un aspetto senz’altro interessante. Se posso aggiungere una considerazione personale, frutto della conoscenza di tanti consulenti, devo dire che l’essere impegnati nell’associazionismo porta anche a una sorta di ulteriore rettitudine morale che dà ancora più valore alla professione.
V.F.: Ritengo di avere tantissimi difetti, ma qualche pregio ce l’ho anch’io. E uno dei pregi è proprio un cambiamento caratteriale avuto da quando ero direttore in banca a quando ho iniziato a fare questa attività, quindi a rimettermi in gioco.
L’umiltà è alla base di questa attività, che non vuol dire sottovalutarsi, ma vuol dire ascoltare molto bene il cliente. Con umiltà, con un’attenzione alle persone. È in maniera particolare con l’associazionismo che l’umiltà viene espressa ai massimi livelli. Non sembra, ma le persone ti vedono sotto un altro aspetto. Un aspetto importante in quest’epoca che stiamo vivendo perché essere retti da un punto di vista morale è necessario e doveroso per l’attività che noi andiamo svolgere.
Mi piacciono i social, ma guardo anche le altre persone che fanno la mia attività perché c’è sempre da imparare dal prossimo e a volte con le persone con le quali ho più confidenza, ho espresso il mio parere quando pubblicavano foto che non erano attinenti alla nostra professione. Questo sempre per una rettitudine, che non vuol dire essere “bigotto” visto che ognuno può fare ciò che vuole. Faccio però sempre un esempio: se chi mi conosce mi vedesse a Modena, Bologna o Milano sbronza qualche domanda se la farebbe. Facciamo un’attività dove queste cose – la rettitudine – ci sono richieste.
Il ruolo delle donne nella professione (14:30)
E.F.: Ho riportato sul mio canale Telegram la notizia di un articolo scritto da una consulente di Accenture che ha il seguente titolo: “Il modello di Wealth Management non tiene conto delle donne”. Ovvero tutto il Wealth Management e tutto il Private Banking è sempre stato impostato sulla figura maschile.
Le donne, seppur ancora con grande disparità, stanno guadagnando giustamente importanti posizioni e stanno diventando dei motori economici importanti. Nel commento di questa autrice si invoca a pieno titolo il fatto che ci sia la necessità di rinnovare il modello di servizio andando verso una sensibilità femminile.
Le donne sono sempre meno interessate alle prestazioni e al prodotto, quindi ai tecnicismi, ma sono molto più interessate agli impatti delle scelte positive o negative che possono avere sul futuro di loro stesse e della famiglia.
C’è ancora una minoranza che svolge questa professione, anche se il numero di consulenti donne sta crescendo e quello che fanno le donne, lo fanno veramente molto bene. Ci tengo però ad avere una tua opinione.
V.F.: Sono una sostenitrice della meritocrazia e come tale mi batto affinché le donne abbiano gli stessi diritti in questa professione degli uomini.
Il numero delle donne è aumentato, negli ultimi anni dal 16% siamo passati al 20%, ma essendo una professione non proprio all’acqua di rose, dopo aver dato l’esame da consulente finanziario e aver fatto questa attività per alcuni anni alcune consulenti mollano. Questa è una cosa che invece non dovrebbe avvenire e, ho fatto una ricerca, c’è la stessa situazione anche in Europa.
Dalle mie parti la figura cardine era la “reggitrice”, l’economa di casa. Era colei che faceva economia e che faceva mangiare tutta la famiglia con i pochi soldi che il marito portava a casa. Ce l’abbiamo un po’ intrinseco, quello di non guardare al prodotto, ma di avere una progettualità che può essere la progettualità dei figli, quindi quando ci approcciamo a delle famiglie che hanno dei bambini, oppure la progettualità per gli anziani.
In un intervento che ho fatto con una mia cliente facevo notare a questa signora che la mamma ha 87 anni e che quindi una sorta di successione, se non proprio così palese, era da affrontare considerando la presenza di cinque figli e per non ritrovarsi poi dei problemi di successione e anche per tutta un’altra serie di cose. Non ho parlato assolutamente di prodotti.
Anche la MIFID 2 ci imporrà sempre di più di non guardare al prodotto, ma al servizio di consulenza che offriamo. Non ne farei più una questione di donne e di uomini, ma è un mondo che giustamente sta cambiando.
La cultura finanziaria dei clienti (19:25)
E.F.: Il tema MIFID 2 introduce quello che sarà un tema molto rilevante ovvero il concepire la consulenza basata sugli obiettivi di investimento.
Da questo punto di vista ci sarà bisogno di fare cultura anche presso i clienti perché anche loro tentano di ragionare sul tema di una pianificazione finanziaria basata sugli obiettivi.
Qual è la tua opinione rispetto a questo e come eventualmente si potrebbe ovviare, migliorare e far crescere anche la cultura finanziaria dei clienti?
V.F.: L’italia è agli ultimi posti nel mondo per quello che riguarda l’educazione finanziaria. Forse perché siamo un paese latino, le cose le rimandiamo e speriamo che la provvidenza ci venga incontro… Penso profondamente che la nostra attività abbia un grandissimo futuro grazie anche alla MIFID 2.
Continuerà a fare consulenza chi andrà dai clienti, ma ci deve andare già “da ieri”, non da domani, spiegando la normativa, facendo di nuovo il questionario, riguardando gli obiettivi, insegnando cos’è il VaR, la deviazione standard, il beneficio e la diversificazione. Pochi concetti chiari perché il cliente italiano è ancora molto ancorato, soprattutto visto l’anno che è appena trascorso, al rendimento.
Il rendimento è fantastico, ma non è l’unica componente. Quindi spostare l’attenzione dal rendimento al perché c’è un rendimento di un certo tipo, legato naturalmente anche al rischio, oppure al perché c’è un rendimento di un altro tipo legato a tutta una serie di variabili.
Oggi ho fatto una domanda diretta a un cliente: “Riceverai una lettera nella quale come commissione di gestione pagherai x come stai pagando anche adesso. Vania si merita di prendere questo compenso o andrai in giro a cercare qualcuno che ti farà spendere meno?”. E poi l’ho guardato negli occhi dicendogli: “Spero che tu rimanga con me perché vuol dire che tutti questi anni che ho passato nel cercare anche di farti crescere da un punto di vista di cultura finanziaria non sono andati sprecati”.
È chiaro che dopo si guardano anche i risultati, ma in un secondo momento. Se noi non riusciamo a spostare l’attenzione, il rischio che corriamo è quello che quando arriverà la rendicontazione con MIFID 2 le persone ci chiamino impaurite perché arriva una esplicitazione dei costi, esplicitazione che sarà corretta.
La MIFID 2 ci porterà a pulire quelle zone d’ombra che la nostra attività, non solo quella di consulente ma anche quella bancaria, ha sempre avuto.
Sarà una sorta di livella tra chi ha lavorato per il bene del proprio cliente e chi invece il cliente lo ha sempre considerato un numero.
Il backstage dei consulenti finanziari e la continua formazione (23:40)
E.F.: I consulenti devono imparare a raccontare anche il backstage di ciò che fanno perché la MIFID 2 porterà le persone a capire e comprendere la remunerazione del consulente, oltre a quella della società mandante. Bisognerà fare un salto importante dal farsi pagare per ciò che si offre a farsi pagare per ciò che si fa.
Il tuo incontro con la signora è semplicemente l’apice di un qualcosa che in realtà ha un backstage che è fatto di ore di formazione, di preparazione e di tutta una serie di cose che i clienti non vedono, ma che in realtà consentono di offrirgli sicurezza, struttura e metodo nel loro modo di investire.
Ne approfitto per informare che la Bologna Business School ha avviato un bellissimo Master in Wealth Management e tu all’età di 46 anni hai deciso, nonostante la laurea già presa, di iscriverti. Come sta andando questa esperienza?
V.F.: Spettacolare. Avevo smesso di studiare nel 2008 quando mi sono certificata EFP, proprio nel bel mezzo della crisi.
Ho aderito a questo Master innanzitutto perché è il primo Master fatto con la normativa MIFID 2 e ritengo che in questi ultimi dieci anni tante cose siano cambiate.
Per poter dare ai clienti un servizio al 100%, riuscendo proprio a fare il consulente del patrimonio di una persona, ho ritenuto opportuno che le skills che avevo fossero sufficienti, ma non da serie A. Inoltre, il fatto di studiare e confrontarsi con dei ragazzi, di circa 24 e 25 anni, è bellissimo perché è uno scambio continuo. Se questo Master ci fosse stato un po’ di tempo fa, quando ho iniziato questa attività, forse prima avrei fatto il Master e poi avrei iniziato l’attività.
È una grande possibilità che viene data a questi ragazzi. A me viene data la possibilità di riguardare tutta una serie di cose, anche di affrontare il lavoro e la professione in maniera diversa.
E.F.: Una delle caratteristiche del Master è proprio quella di riuscire a mettere ordine a quelle che possono essere le competenze e a colmare quei piccoli gap che ci possono essere. L’esperienza che stai facendo ha un doppio valore, di fatto il riordinare le competenze e anche, conducendo una realtà imprenditoriale, mettere subito in pratica quanto appreso.
V.F.: L’alfabetizzazione dei giovani è fondamentale. Noi adesso possiamo trovare delle persone adulte che non conoscono determinate cose. Per i giovani e per il mondo che stiamo vivendo, una cultura finanziaria è alla base della soddisfazione dei bisogni. Saper parlare ai giovani vuol dire creare le basi del futuro della professione.
Un’iniziativa di successo (30:25)
E.F.: Tu sei una consulente finanziario assolutamente di successo e intendo con successo la capacità di raggiungere dei risultati importanti. Hai voglia di raccontarci un’iniziativa di successo che ti ha permesso di poter acquisire un cliente importante e che ha lasciato il segno nella tua carriera professionale?
V.F.: Mi imbarazzi quando mi fai questa domanda, perché uno dei motivi per cui ho iniziato a studiare è perché sto partendo ora, come si suol dire: uno non è mai arrivato.
Ho imparato a scrivere gli incontri che faccio, a tenere traccia di quello che succede insieme al feedback e, quando non riesco a chiudere la trattativa nel giro di tre o quattro mesi, qualche domanda me la faccio, se ho sbagliato qualcosa nell’approccio o se non ho ascoltato abbastanza la persona.
Un imprenditore, di una trattativa durata quattro mesi in quattro incontri, è rimasto colpito da come abbiamo compilato insieme il questionario MIFID. Gliel’ho spiegato, ma soprattutto ho spiegato l’importanza della correttezza delle risposte che lui doveva darmi.
È un imprenditore importante e molto facoltoso che ha naturalmente dei patrimoni sparsi nei vari istituti e amava dare un profilo diverso a seconda di dove si trovava. Ci siamo presi un’ora e mezza di tempo e gli ho spiegato che questo suo modo di fare portava a una profilatura errata non potendo poi confrontare i risultati di un istituto dove aveva un profilo prudente con un istituto in cui aveva un profilo evoluto. L’asset allocation era diversa.
Questa cosa lo ha particolarmente colpito perché non mi ha più visto come, passami il termine, “un’impiegata”, ma come una persona in grado di prenderlo per mano e di farlo ragionare. Anche se i profili poi sono rimasti in qualche istituto più speculativi, lui ne è consapevole, ho aumentato la sua cultura finanziaria facendo anche capire perché il questionario MIFID è fatto in questa maniera e che peso hanno le varie risposte all’interno del questionario.
E.F.: Potrà essere una bella sfida quella di cercare di individuare delle modalità nuove di comunicazione nel tradurre quello che è un questionario espresso in legalese. In fondo anche questa è generazione di valore da parte del consulente, questa sua capacità di tradurre al cliente e con un linguaggio più comprensibile.
Gli insuccessi che aiutano e che fanno riflettere (36:00)
E.F.: Hai voglia di condividere un insuccesso?
V.F.: Gli insuccessi fanno male però alla fine sono quelli che ti fanno riflettere. Prima dell’insuccesso c’è quel sesto senso che ti avvisa di stare perdendo del tempo. Mi è capitato con un imprenditore con il quale non ho mai parlato direttamente perché sono amica del suo direttore commerciale. La trattativa è durata un anno, fin troppo, e tutte le volte veniva rimandata. Quando c’è stato il momento di chiudere e dopo averlo messo un po’ alle strette, mi ha detto di aver incontrato un amico di un’altra realtà e di aver dato a lui i soldi. L’ho guardato e gli ho detto delle brutte parole. Gli ho detto che lui poteva essere il direttore commerciale più bravo del mondo, ma secondo me non aveva fatto capire il mio ruolo e che quando volevo parlare direttamente io con il suo titolare non lo facevo per mancanza di fiducia, ma perché ognuno deve fare il proprio mestiere.
Questo mi ha insegnato che le persone interposte sono importanti soprattutto in determinati livelli, però a volte bisogna avere il coraggio di scavallarle.
Le referenze (38:50)
Domanda dal pubblico: Fatto 100, quanti clienti le arrivano tramite referenza?
V.F.: 60-70%. Ho imparato a chiedere alle persone se sono contente di me. Le prime volte ero veramente in imbarazzo, adesso chiedo molto più spesso di uscire a cena oppure organizzare un evento per farmi conoscere altre persone.
La referenza, sia spontanea sia indotta, fa scaturire dei rapporti interessanti e va chiesta alle persone giuste. Una persona molto chiusa non vuole darti la referenza non perché non abbia stima o rispetto, ma perché non vuole far sapere che si affida a un consulente finanziario perché nel suo immaginario affidarsi a un consulente finanziario vuol dire per gli amici avere molti soldi. C’è anche questo aspetto da guardare e da rispettare naturalmente. Per chi invece proprio non vuole farti una referenza, qualche domanda me la farei.
Condividere con i clienti momenti di vita sociale (40:45)
E.F.: Quanto conta il fatto di non essere dei visitatori di clienti, ma piuttosto dei conoscitori di clienti? Con conoscitore di clienti intendo quanto conta il condividere con i clienti non solo il momento di incontro professionale, ma anche altri momenti più legati alla relazione personale o amicale?
V.F.: Conta tanto, anche se un mio cliente mi ha detto una cosa che mi ha fatto riflettere e anche cambiare. Mi ha detto: “Tu Vania però devi essere la Vania”. Nei rapporti amicali, mentre si va a partite, a teatro, si condivide una gita… io devo essere come sono perché il cliente percepisce se vado in giro con lui per interesse e non per il piacere di condividere un momento conviviale. Lo percepisce benissimo. Tutti quanti percepiamo quando abbiamo a che fare con delle persone che non sono pure.
Il successo della nostra professione scaturisce anche dal fatto che la professionalità va di pari passo a una certa umiltà d’animo. Se uno non è in forma lo deve dire, se uno non gradisce certe cose lo deve condividere perché io come consulente sto gestendo il tuo futuro da un punto di vista patrimoniale e come tu mi racconti tutto, senza andare nei particolari della vita privata, anch’io se sono stanca come se sono allegra lo devo far vedere.
I clienti di seconda generazione (43:15)
Domanda dal pubblico: Hai clienti di seconda generazione?
V.F.: Sto imparando tanto dai ragazzi e di solito ci tengo ad incontrarli inizialmente con la famiglia. Poi il rapporto deve essere one to one, perché ho piacere che si sgancino dalla famiglia e che imparino da soli ad amministrare i propri soldi.
I social network mi danno una grande mano e c’è un’opera di alfabetizzazione importante che però deve essere molto mirata. I giovani hanno un modo diverso di approcciare la finanza, sono molto più veloci, più smart. Ritengo che non ci sia una cosa giusta o una cosa sbagliata. In un mondo che evolve così velocemente occorre aprire tavoli di confronto e coi giovani questi tavoli di confronto si riescono ad aprire perché loro hanno la mente molto più pulita.
Lascia un commento