Cosa devi migliorare per migliorare il tuo business
Prima dell’introduzione della management fee se non sapevi vendere facevi fatica a sopravvivere. Non potevi fare a meno di quelle doti empatiche – oggi diremmo di intelligenza emotiva – per fare in modo che il cliente appena acquisito ti segnalasse un amico od un parente al quale proporre la vendita successiva.
Solo alla fine (e non necessariamente!) erano utili e decisive le competenze tecniche.
Al tempo le aziende, a causa della struttura del guadagno basata esclusivamente sulle cosiddette front fee, investivano molto sulla formazione dei Promotori Finanziari proprio per metterli nella condizione di poter efficientare il loro processo di vendita.
Le competenze tecniche erano necessarie ma non in maniera così rilevante come richiesto oggi per svolgere la professione.
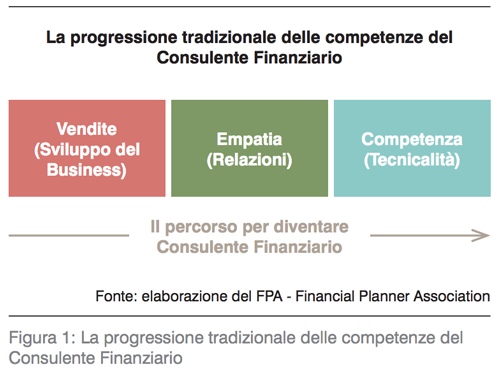
Con l’introduzione della management fee, la remunerazione ha cominciato a cambiare “pelle”: da compenso per l’acquisizione dei clienti a remunerazione per la capacità di assistere la clientela e per poter dare “consigli” di investimento adeguati al profilo del cliente.
Ecco che le competenze richieste si sono spostate prevalentemente alle tecnicalità dei prodotti e delle soluzioni di asset allocation, mentre quelle di intelligenza emotiva – seppur determinanti – hanno cominciato ad occupare un posto certamente secondario.
Fanalino di coda le competenze di vendita, il più delle volte lasciate al caso o alla buona volontà.
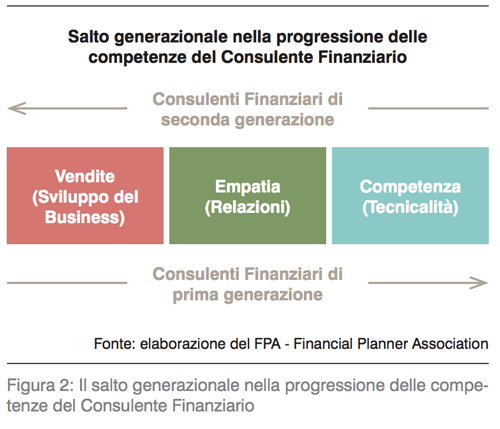
È interessante notare come tra i Consulenti Finanziari della prima ora – coloro i quali sono nati nell’epoca delle front-fee – e i Consulenti che si sono avviati alla professione nell’epoca della management fee, le differenze siano sostanziali.
Se nella fase ante management fee l’approccio del Consulente Finanziario era volto alla vendita strappata, molto push, e poco attento alle esigenze del cliente, nel mondo delle management fee l’eccessiva concentrazione sulle tecnicalità ha portato molti consulenti a non saper più vendere.
L’introduzione della consulenza a parcella pone drammaticamente il Consulente Finanziario di fronte ad uno scenario nuovo dove è necessario un rafforzamento delle competenze imprenditoriali, di intelligenza emotiva ed ancor più di vendita: temi quali la redditività, il controllo di gestione, la crescita del business, il marketing, hanno riflessi importanti sul bilancio della propria azienda personale.
Essere “condannati” alla crescita è un must di ogni Consulente imprenditore, non fosse altro che per una coerenza di fondo richiesta dalla professione stessa: individuare soluzioni all’investimento del patrimonio dei propri clienti su mercati per i quali vi sono attese di crescita coerenti con la crescita delle aziende che li compongono.
Il vero salto di paradigma: lo sviluppo delle competenze imprenditoriali
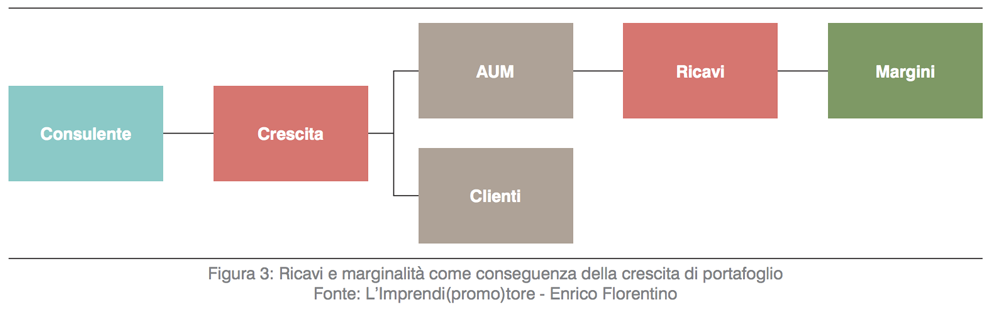
Oggi, se chiedessi ad un Consulente finanziario come si vedrebbe tra 3-5 anni, molto probabilmente mi risponderebbe: “Vorrei raddoppiare il portafoglio o addirittura triplicarlo”.
Ben poche informazioni otterrei in termini di obiettivi di fatturato e redditività, temi centrali nel pensiero di ogni imprenditore e manager.
Cominciare a considerare il proprio fatturato e la relativa marginalità come degli obiettivi da conseguire in primis rappresenta il vero salto di paradigma del Consulente finanziario 2.0/Imprendi(promo)tore.
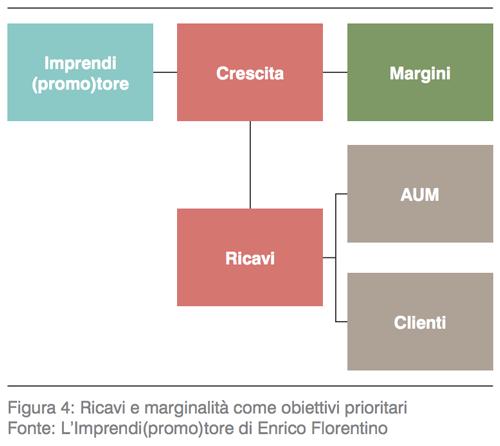
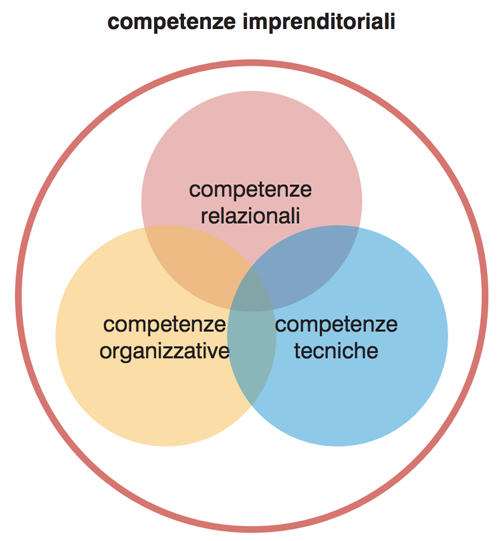
Ogni Consulente Finanziario sarà tenuto a sviluppare le competenze imprenditoriali (un mix di competenze organizzative, tecniche e relazionali) a prescindere che sia di prima generazione – cfr. Figura 1 – o di seconda generazione – cfr. Figura 2 -.
Cliente-centrico o business-centrico? Interno o esterno?
Le quattro competenze fondamentali del Consulente Finanziario/Imprendi(promo)tore evidenziate in Figura 6 stimolano alcune riflessioni.
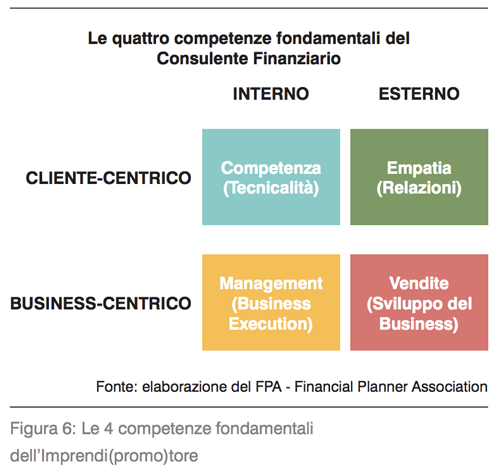
È necessario un buon bilanciamento tra Competenze ed Empatia (approccio Cliente-centrico) e Management e Vendite (approccio Business-centrico). Da un lato l’eccessivo sbilanciamento verso l’approccio Cliente-centrico rischia di far crescere la propria attività a tassi e performance troppo modeste, dall’altro l’approccio Business-centrico rischia di non tenere conto del fattore fiducia.
Analizzando la matrice sotto il profilo Interno/Esterno emerge che i processi interni di esecuzione del business e le ottime competenze se non hanno un costante contatto con il mercato e con la clientela sono inutili. Di converso, lavorare unicamente di empatia e di tecniche di vendita rischia di far uscire dal mercato il Consulente Finanziario, poiché non fornisce più risposte adeguate alle esigenze dei clienti.
Soluzioni? In medio stat virtus
Mai come in questo caso la virtù sta in mezzo. Analizzare oggettivamente quali possano essere i punti di forza ed i punti di debolezza del nostro modo di condurre l’attività può aiutarci a comprendere dove lavorare per bilanciare le competenze.
Come sviluppare tali competenze?
Innanzitutto leggendo. Vi è molta bibliografia relativa a ciascuna delle competenze trasversali alle quali si è fatto riferimento poc’anzi.
Successivamente partecipando a della formazione dove si possano apprendere nuovi metodi di approccio alla clientela come di gestione della propria impresa.
Queste due ultime competenze, oltre ad essere molto utili all’impresa del Consulente, potranno essere molto utili in fase di approccio a clienti di elezione come gli imprenditori.
Impara l’arte e mettila da parte!
Ho trattato questi temi nel mio libro “L’Imprendi(promo)tore – Manuale di imprenditorialità per il Consulente Finanziario” – Ed. LSWR.
Scarica gratuitamente il primo capitolo cliccando qui: Primo capitolo Imprendi(promo)tore
Puoi acquistare il libro su Amazon cliccando qui: L’Imprendi(promo)tore su Amazon
Lascia un commento